17가지 퀀트 트레이딩 전략을 담은 오픈소스 파이썬 라이브러리 'quant-trading'
모멘텀, 런던 브레이크아웃, 통계적 차익거래(페어 트레이딩), 옵션 스트래들, 몬테카를로 시뮬레이션까지 17개 이상의 퀀트 전략을 단일 파이썬 스크립트로 구현한 오픈소스 저장소 'quant-trading' 분석.
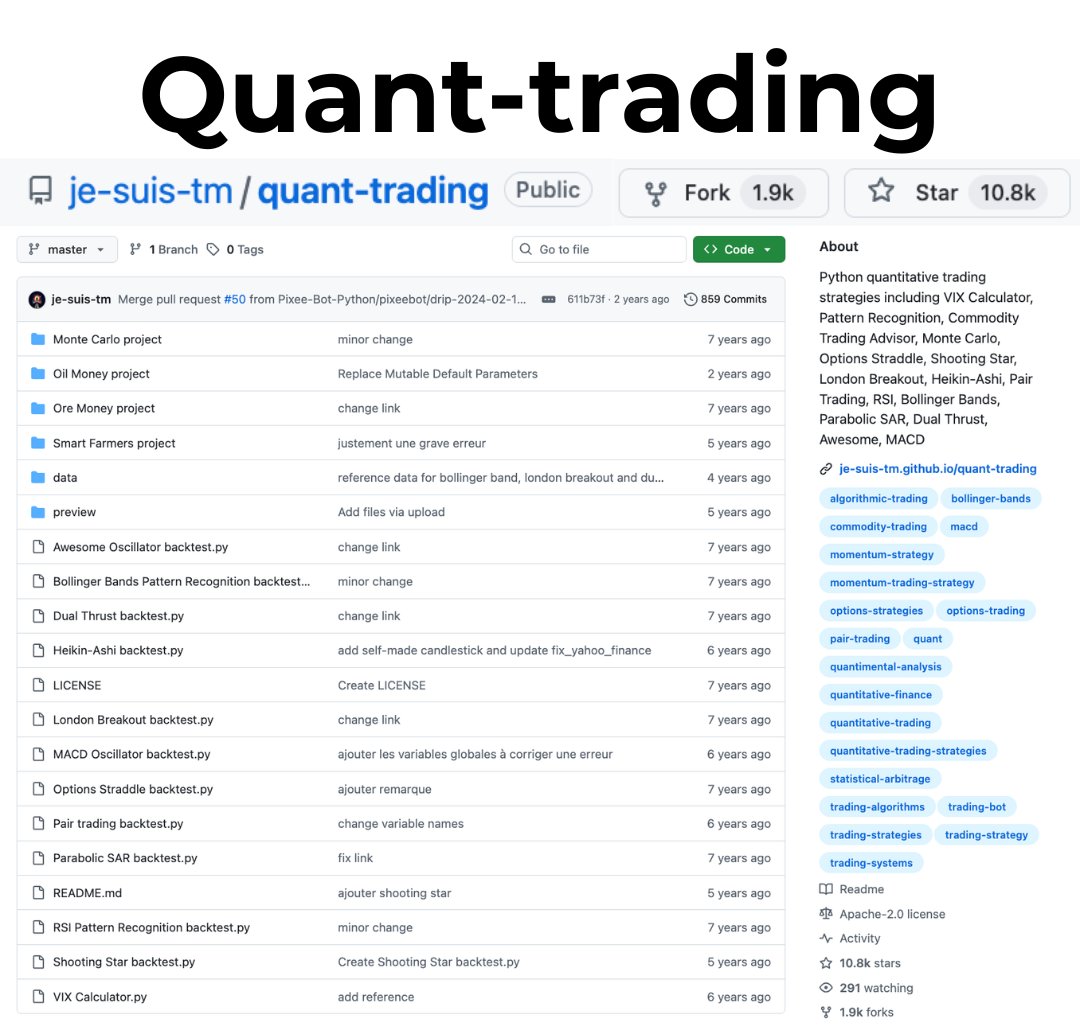
깃허브(GitHub) 오픈소스 생태계에 17가지 이상의 퀀트 금융 매매 전략을 순수 파이썬(Python) 독립 스크립트로 구현한 저장소 'quant-trading'(작성자: je-suis-tm)이 개발자 및 퀀트 연구자들 사이에서 주목받고 있습니다. 모멘텀 지표 기반의 추세 추종부터 통계적 차익거래, 옵션 구조화 모델, 몬테카를로 시뮬레이션까지 폭넓은 알고리즘의 원형 코드를 아파치 2.0(Apache-2.0) 라이선스로 제공합니다.
이미지 출처: @RuujSs / je-suis-tm
퀀트 투자 및 알고리즘 트레이딩 입문자와 연구자들은 종종 이론서에 등장하는 수식과 실제 실행 가능한 코드 사이의 괴리로 인해 구현에 어려움을 겪습니다. quant-trading 저장소는 복잡한 프레임워크 종속성을 배제하고, 각 전략의 핵심 로직과 백테스팅 흐름을 직관적인 단일 스크립트 형태로 집약해 학습 및 재사용성을 높였습니다.
기술적 지표부터 옵션·통계적 차익거래까지 3대 핵심 영역 포괄
저장소에 수록된 17개 이상의 전략은 알고리즘의 수학적 성격과 자산군에 따라 크게 3대 영역으로 분류됩니다.
- 기술적 지표 및 모멘텀 자동매매: MACD, 볼린저 밴드(Bollinger Bands), RSI, 파라볼릭 SAR(Parabolic SAR), 듀얼스러스트(Dual Thrust), 런던 브레이크아웃(London Breakout), 하이킨아시(Heikin-Ashi), 슈팅스타(Shooting Star), 어썸 오실레이터(Awesome Oscillator), CTA(Commodity Trading Advisor) 전략 등 가격 추세와 지지/저항 반전을 감지하는 다양한 시그널 생성 로직을 포함합니다.
- 통계적 차익거래 및 파생상품 전략: 두 자산 간의 공적분(cointegration) 관계를 이용해 평균 회귀를 노리는 페어 트레이딩(Pair Trading), 변동성 확대를 수익화하는 옵션 스트래들(Options Straddle), 그리고 시장 변동성 지수를 산출하는 VIX 계산기(VIX Calculator)를 지원합니다.
- 퀀트멘탈 분석 및 리스크 시뮬레이션: 자산 배분 최적화(Portfolio Optimization), 기하 브라운 운동 기반의 미래 가격 경로를 탐색하는 몬테카를로 시뮬레이션(Monte Carlo Simulation), 차트 패턴 인식을 통한 정량적 데이터 추출 도구를 제공합니다.
모듈형 아키텍처와 표준 main() 진입점 기반의 재사용성
각 전략 스크립트는 독립적으로 실행 가능하도록 표준 진입점인 main() 함수를 갖추고 있습니다.
- 독립 실행 및 모듈 임베딩: 외부 거대 라이브러리에 얽매이지 않고 단일 파일 단위로 실행할 수 있어, 개발자가 자체 구축 중인 백테스팅 파이프라인이나 실거래 봇 시스템에 특정 전략 함수만 분리하여 손쉽게 임베딩할 수 있습니다.
- 다양한 금융 데이터 피드 연동: 야후 파이낸스(Yahoo Finance), 블룸버그(Bloomberg), 퀀들(Quandl), 스툭(Stooq), CME/LME 상품 선물 데이터, Histdata 외환 틱/분봉 데이터 등 다양한 소스로부터 과거 가격 데이터를 수집하고 전처리하는 파이프라인이 내장되어 있습니다.
- 롱/숏 포지션 시그널 생성: 가격 지표와 통계 모델의 임계값에 따라 명확한 매수/매도 시그널 및 포지션 크기를 산출합니다.
교육·연구용 프로토타입의 한계와 실거래 전환 시 주의점
이 저장소는 전략의 수학적 메커니즘을 투명하게 이해하고 검증하기 위한 교육 및 연구용 프로토타입 성격이 강합니다. 실제 자금을 투입하는 라이브 트레이딩 환경에 적용하기 전에 반드시 고려해야 할 구조적 한계점이 존재합니다.
- 무마찰(Frictionless) 시장 가정: 모든 기본 백테스트 코드는 체결 오차(슬리피지), 증권사 거래 수수료, 호가창 유동성 제약, 세금 등이 없는 이상적인 시장을 전제합니다. 실제 시장에서는 체결 비용(TCA)으로 인해 백테스트 상의 알파가 급격히 희석될 수 있으므로 비용 모델 보정이 필수적입니다.
- 과거 데이터 백테스팅 중심: 서브 밀리초 단위의 틱 데이터 처리 및 주문 실행 레이턴시 최적화가 필요한 고주파 매매(HFT) 인프라는 포함되어 있지 않으며, 일봉 및 분봉 기반의 시계열 연구에 최적화되어 있습니다.
출처
- GitHub 저장소: je-suis-tm/quant-trading
- 프로젝트 문서: quant-trading GitHub Pages
- 원문 공유 신호: Ruuj (@RuujSs) X 포스트